
联系邮箱
hnqmch@163.com
发布时间:2026-09-16 09:38:53 人气:17
2026年,中国宠物行业正式告别野蛮扩张的增量时代,全面进入低增速、结构化重塑、精细化竞争的全新发展周期。
今年国内宠物行业市场规模预计突破3365亿元。随着犬猫活体数量增长见顶、全产业链产能过剩、行业普遍出现增量不增利现象,过去依靠规模扩张、低价走量的粗放增长逻辑彻底失效。
行业机会正在发生结构性转移:老龄养护、精准营养、功能处方、智能养宠、人宠友好等细分赛道高速崛起;下沉市场持续释放增量;国产替代、跨界入局、产能出海全面提速;叠加AI技术全链路赋能,宠物行业正式进入价值重构、能力决胜的新竞争时代。
一、四大维度,看懂2026宠物
(一)供给端:产能过剩内卷,技术研发破局成为出路
当前宠物行业呈现明显的产能过剩+流量内卷格局,“增收不增利”成为行业常态。
大量新工厂、新产业园集中投产落地,基础干粮、普通用品等同质化产品严重饱和,价格竞争白热化。
行业增长逻辑从「拼产能、拼渠道」转向拼技术、拼配方、拼细分功能。头部资本与龙头企业,持续重仓高技术壁垒赛道。食品行业研发持续迭代,围绕分阶营养、高适口性、专项功能护理、药食同源四大方向持续升级,跨行业技术融合加速,拉开品牌差异化差距。
(二)需求端:增量见顶,从抢人群到深挖单客价值
行业整体增速放缓,养宠新增人口红利基本见顶。
未来行业增长核心,不再依赖“更多人养宠”,而是存量用户深度价值挖掘、细分场景结构性扩容。
消费者彻底跳出基础喂养刚需,消费结构全面升级:
- 老龄养护、处方功能、精细化保健品快速普及
- 智能养宠设备、居家宠物用品需求攀升
- 小宠异宠、趣味互动零食持续火热
- 人宠共生、情绪陪伴、生活方式类消费占比持续提升
线下门店也不再只是售卖产品,而是通过主题化、沉浸式、数字化人宠互动场景,打造情感体验、创造记忆价值,完成从“卖货”到“卖体验”的转型。
(三)研发端:AI全面落地,国产高端替代加速
2026年,AI正式从行业概念走向产业主航道,实现全链条赋能:
覆盖产品配方研发、消费者需求洞察、智能硬件迭代、AI健康监测、线上诊疗服务、工厂生产管理全流程,大幅降低试错成本、提升精细化运营能力。
国产宠物品牌加速突围:从中低端性价比市场,持续向高端功能赛道渗透。
同时,人类健康膳食、医疗护理、智能传感等成熟技术持续跨界导入宠物产业,大量跨行业企业入局补全研发短板,国产替代进入高质量提速阶段。
(四)市场端:渠道全域升级,产能出海对冲内卷
线上渠道占比持续提升,内容电商、即时零售、AI精准推荐彻底重构传统分销逻辑。
国内市场内卷加剧背景下,头部企业纷纷开启产能出海、海外并购、品牌全球化布局,对冲国内产能过剩压力。
同时,宠物经济边界持续拓宽,酒店、景区、商圈、社区等宠物友好场景不断落地,产业从单一产品消费,走向全域生活方式消费。
2026行业核心现状总结
1. 犬猫数量、行业大盘均进入低速增长,数量红利时代彻底终结。
2. 全国宠物相关企业突破535.9万家,年度增速仅3%,行业创业热潮降温、洗牌加剧。
3. 上市企业普遍增收不增利,销售费用高企、同质化竞争压缩利润空间。
4. 资本市场热度不减,融资事件同比增长69%,资金高度集中于AI智能硬件、宠物医疗科技高壁垒赛道。
二、2026宠物行业细分赛道深度洞察
1、主粮赛道:精细化、功能化、分阶化成为主流
- 干粮仍是市场基本盘,湿粮份额持续稳步提升,猫粮增速长期高于犬粮。
- 全价主粮承接核心需求,膨化粮稳居成熟基本盘。
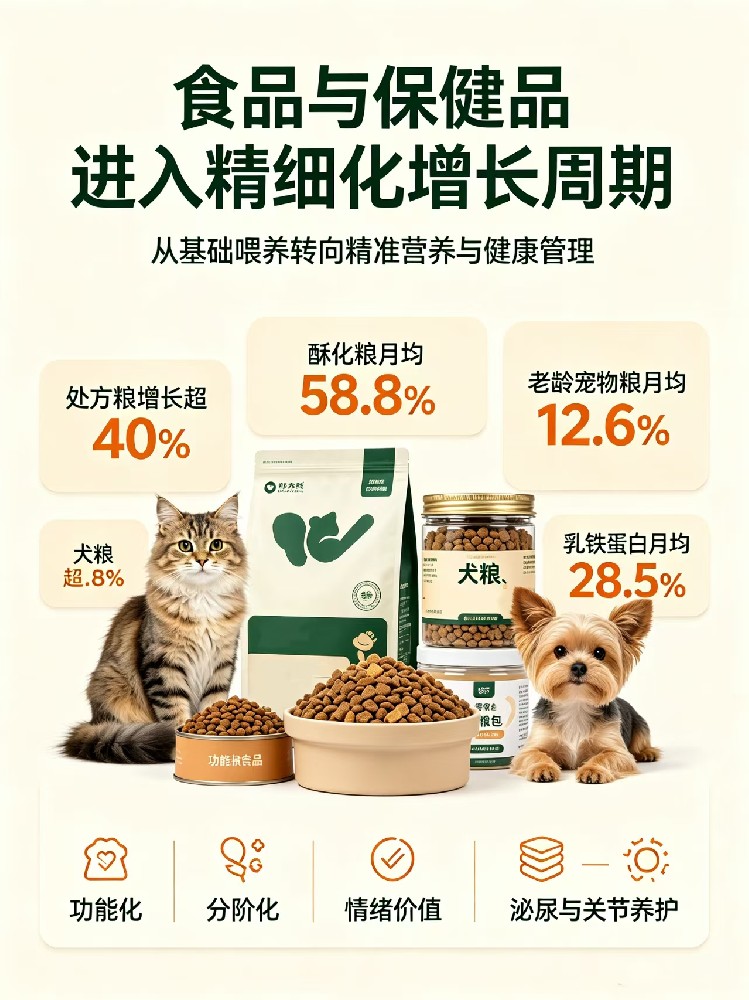
- 处方粮爆发增长,上半年同比增速超40%。
新工艺快速渗透:
- 鲜蒸工艺粮月均增长17.3%
- 酥化工艺粮月均增长58.8%
分阶喂养精细化落地:
整体分阶食品稳步增长,其中老龄宠物粮月均增长12.6%,老龄化养护需求持续释放。
2、零食赛道:从充饥刚需,转向情绪+功能双驱动
2026上半年,猫零食整体贡献近65%销售份额。
冻干、肉干、主食罐为市场基础盘,零食湿粮包、餐盒同比增长21.2%。
两大新趋势非常明显:
1. 趣味互动化:零食盲盒月均增速116%、爆珠猫条高速增长,情绪陪伴属性凸显。
2. 功能精细化:泌尿呵护功能性零食月均增长20.5%,零食从“好吃”转向“有益、养护”。
3、保健品赛道:从基础补充,进入精准健康管理
宠物保健消费全面升级,从简单营养补充,转向精细化、专项化、预防性健康管理。
- 综合营养膏占比最高(48%),为家庭常备刚需
- 细分高增长单品:乳铁蛋白(28.5%)、复合维生素(14%)稳定放量
- 专项功能保健品快速崛起:猫咪泌尿养护、洁齿护理;狗狗关节养护、肠胃调理,成为品牌增量突破口
4、用品赛道:人宠共居主导,场景化消费全面爆发
宠物用品整体稳步增长,四大核心品类构成市场基本盘:
如厕用品32%、居家用品23%、出行用品12%、益智玩具11%
(1)居家场景:人宠共生审美升级
“人宠共居”成为核心消费趋势,产品兼顾家居审美、家庭净味、宠物友好。
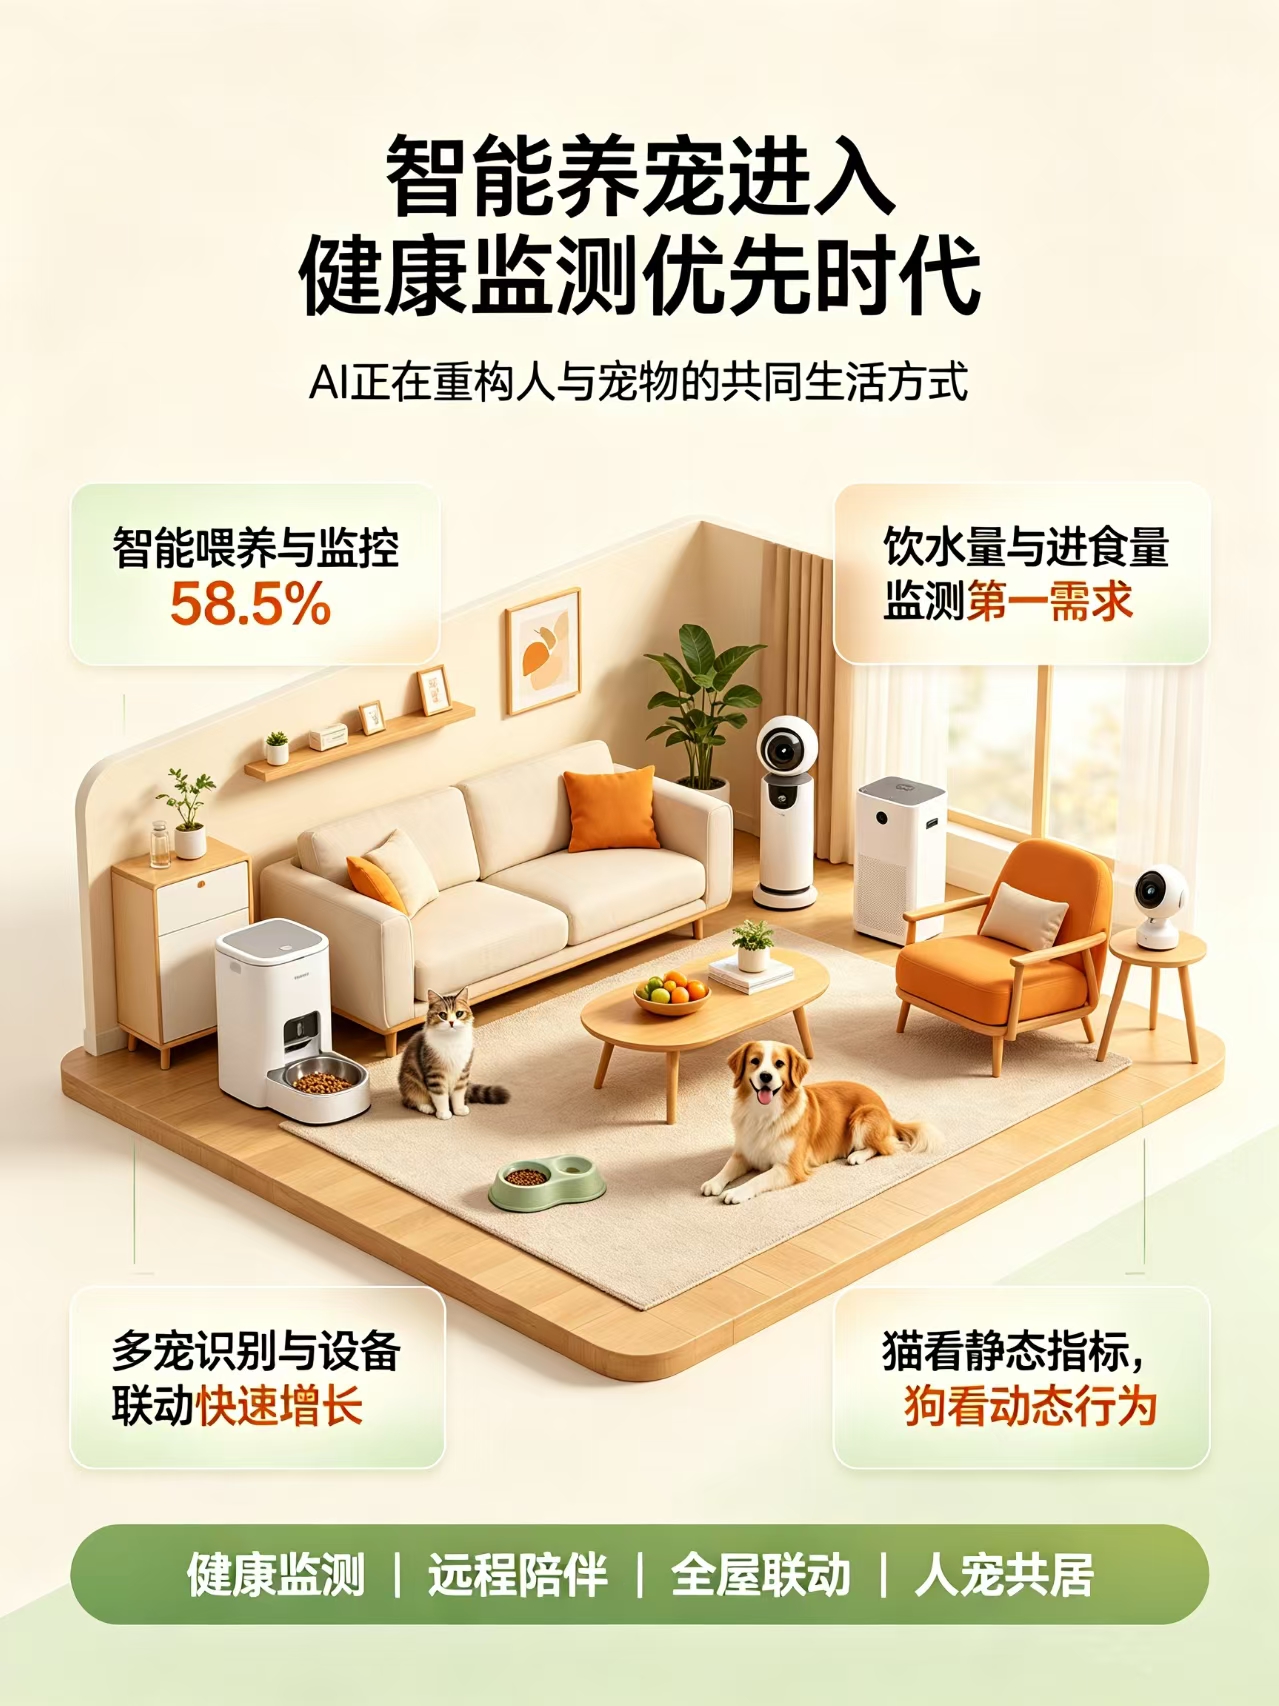
居家智能养宠需求排名第一:
智能投喂、AI饮水监测、远程陪护、异常预警需求渗透率达58.5%。
猫狗消费差异清晰分化:
- 养猫家庭:偏好人宠共用家具、静音洁净设备,重视居家美观
- 养狗家庭:偏好清洁用品、互动情绪类用品,户外陪伴需求更强
(2)出行场景:需求旺盛,但品类仍待挖掘
宠物出行用品整体增速平缓,但衍生服务需求极高。
宠物友好酒店、携宠景区,位列用户需求TOP2,说明携宠出行仍是长期高增量赛道。
出行消费集中在:航空箱、宠物推车、功能性凉感服饰、车载安全安抚装备,宠物出行的安全、舒适、应激安抚成为新消费刚需。
5、智能养宠赛道:AI健康监测成为核心刚需
AI智能用品彻底改变传统饲养模式,用户需求高度统一:
饮水量、进食量AI监测、异常行为预警并列需求第一,
行业正式确立「健康监测优先」的智能硬件迭代逻辑。
同时,多宠识别、全屋设备联动需求快速攀升,一体化、系统化、全屋智能养宠成为未来趋势。
猫狗智能需求差异明确:
- 养猫用户:重点关注静态健康数据——饮水、进食、排泄监测,适配猫咪泌尿系统脆弱特质
- 养狗用户:重点关注动态陪伴数据——活动量、远程互动、行为异常预警
6、医疗服务赛道:线下就诊意愿下降,服务模式重构
2026年,宠物主线下到院就诊意愿整体回落,体检、疫苗、驱虫等常规基础医疗需求分流明显。
核心原因:
1. 消费更理性,非刚需就医减少
2. 线上问诊、互联网药房高度普及
3. 用户自主健康认知提升
行业倒逼宠物医院升级服务、强化口碑、重构盈利模式,线下医疗从“流量诊疗”转向“精细化慢病管理、长期家庭健康托管”。
7、人宠友好赛道:进入规范化调整期
人宠友好场景迎来成长阵痛,行业开始精细化分层:
- 易标准化、风险可控:宠物友好酒店、景区、街区将持续扩容
- 人流复杂、冲突较高:商场、餐饮等业态,将转向限时、限定、分区开放模式
行业从“盲目拥抱人宠友好”,走向合规可控、成本可控、风险可控的成熟阶段。
8、出海赛道:从卖货到体系化出海,开启新一轮红利
出海依旧是宠物企业突破内卷的核心增长引擎。
当前行业出海全面升级:
从单一产品出口,升级为品牌出海、工厂出海、产业集群出海、整套管理体系出海。
乖宝、中宠、依依等头部企业持续落地海外工厂、并购海外高端品牌,通过全球化布局,有效对冲国内产能过剩与内卷压力。
三、行业总结:2026宠物行业终局逻辑
1. 数量红利彻底结束,价值红利全面开启,行业告别高速扩张,进入精耕时代。
2. 基础品类产能过剩、利润变薄,功能化、精细化、智能化、场景化成为所有品类的增长密码。
3. AI从噱头变刚需,贯穿研发、生产、饲养、医疗全链路,重塑行业效率。
4. 国内内卷加剧,国产高端替代+全球化出海,成为头部企业双增长曲线。
5. 消费从“养活宠物”转向养好宠物、陪伴宠物、精致共生,情绪价值与健康价值,决定未来品牌生死。
